有一类坑不是陌生骗子设的局,而是从熟人嘴里说出来的请求。「我的号注册不了,用你的帮我买点」「这笔钱不方便走我的卡,先收到你那」。正因为开口的是朋友、亲戚、老乡,多数人连风险评估都没做就答应了。可这类忙,一个都不能帮。
三层风险,一层比一层重
第一层:平台规则风险。交易平台的账户是实名制的,规则普遍要求本人使用;账户交给别人操作,出现纠纷、被盗、违规交易时,平台按账户实名人处理,也就是按你处理。轻则风控冻结账户,重则永久限制,而实际使用人拍拍屁股换个号。
第二层:资金来路风险。你不知道对方的钱从哪来。如果流经你卡、你账户的资金里有问题款项,前面收到黑钱那篇讲过的所有后果(冻卡、问询、卷入案件)都会落在你的名字上。而且和自己交易被动收到黑钱不同,「明知资金不是自己的还提供账户过账」这件事本身,就足以让「不知情」的辩解苍白很多。
第三层:法律定性风险。出借银行卡、账户给他人过账,在很多司法实践里是重点打击的行为,因为这正是诈骗资金转移的标准做法,替人收钱转钱的人在英文里有个专门的叫法:钱骡(money mule)。你主观上是帮朋友,客观形态上和职业钱骡做的是同一件事。这一层的严重程度远超前两层,也是「别帮」这个结论最硬的理由。
美国司法部怎么说「钱骡」
第三层风险,美国司法部民事司的钱骡专项行动(Money Mule Initiative)页面讲得很直白。它给钱骡下的定义是:按别人的指示,接收并转移从诈骗受害人那里弄来的钱的人。有的钱骡知道自己在替犯罪分子干活,明知故犯的可能被刑事起诉;有的只是照别人说的收钱转钱,并不清楚谁在得利,页面说得明白,他们一样帮了诈骗者去伤害别人。
这个页面不长,值得从头读一遍。对借出过账户的人来说,最该记住的是:「我不知道」只是该马上停手的理由,不是能靠得住的辩解。美国之外,很多国家的执法机关也把出借账户替人过账当作洗钱链条的一环来查,具体怎么罚,各国法律不一样。
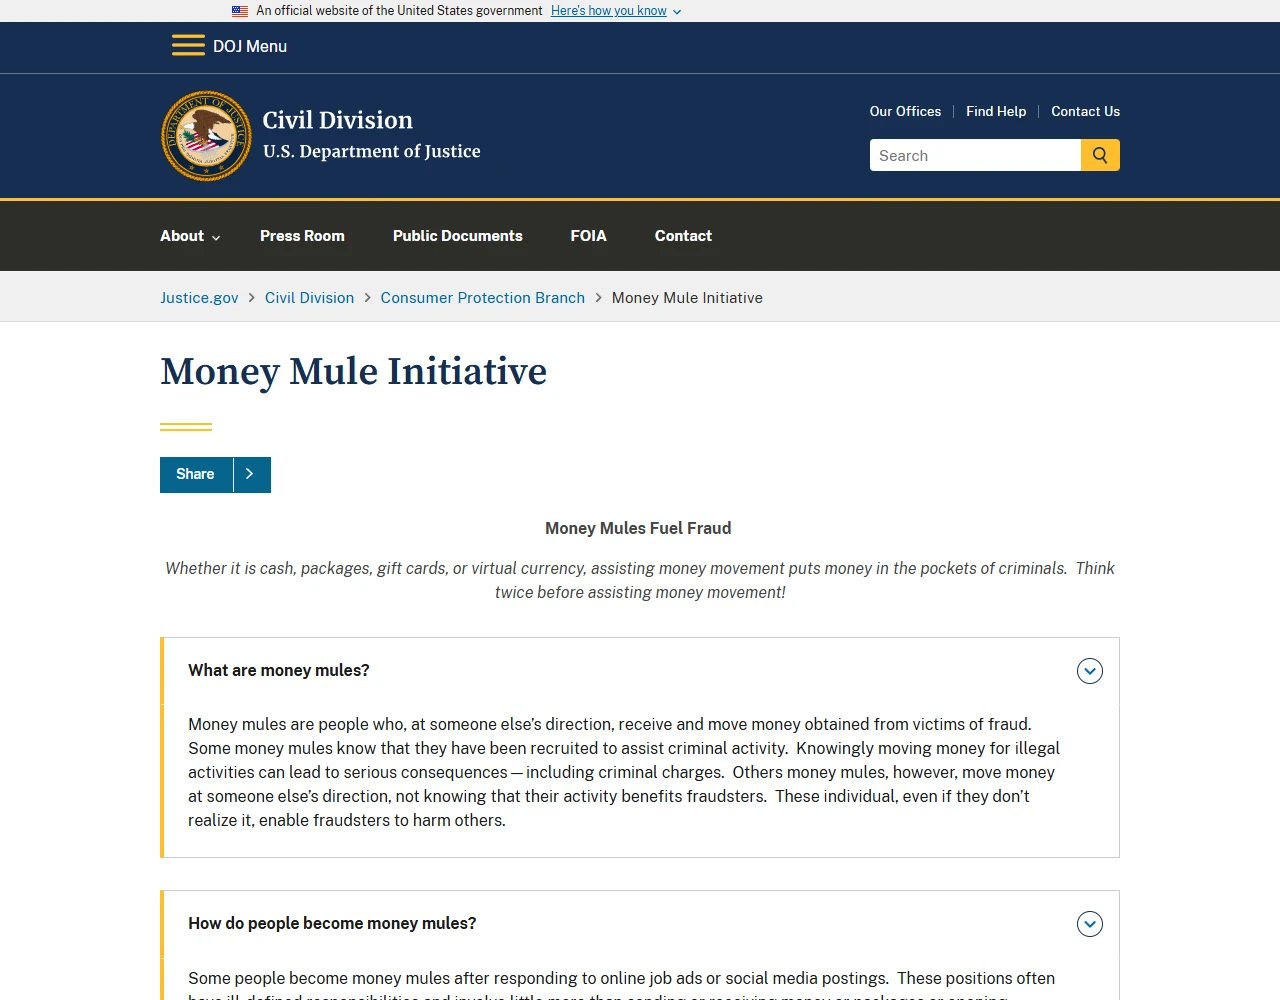
同一个页面也写了人是怎么被拉进去的:网上的招聘广告和社交媒体帖子,岗位职责说得含含糊糊,归根到底就是收钱转钱、收包裹转包裹;网恋;冒充彩票、抽奖机构的人发来的消息。它给的建议同样直接:凡是要你接收再转出钱、包裹、礼品卡或虚拟货币的请求,都要提防;没当面见过的人让你帮忙转钱,一律不答应。
换到加密货币里,这些话术长什么样
到了加密货币这边,话术换了包装,套路没变。常见的是这几种:
- 「你用卡帮我买点 USDT 打到我钱包,钱我转账给你。」如果那笔转账来自被盗的账户或诈骗受害人,银行可以把它追回去,而币你已经发出去了。
- 「帮我认证个交易所账户,就是你的证件加一张自拍。」这等于把你的身份租出去,账户上的每一笔交易,名义上都是你做的。
- 「远程兼职:加密支付处理员。收客户的款,换成 USDT 转出去,留下佣金。」这就是标准的钱骡岗位,中间多加了一步换币。
- 「我的交易所账户被冻了,钱能不能先走你的账户几天?」多半来自网上认识的人,多半很急,而且钱永远是别人的。
这些活的好处费看着不少,换回来的可能是银行关户、交易所封号、警方上门问话,外加一段怎么也说不清的记录。
为什么熟人开口,风险反而更大
两个原因。一是熟人请求会跳过你的警惕:陌生人要借你的卡,你多半拒绝;朋友开口,你会自动脑补一个合理理由。二是你对熟人的资金来源同样一无所知:他自己可能也是链条里被利用的一环,被「兼职收款」「帮忙走个账」的话术套进去的人,转头就会用同样的话术找自己的熟人。链条就是这么长出来的。
顺带把一个变体也点了:「你帮我买,我把钱现金给你 / 转账给你」。这本质上是你在用自己的实名账户和银行卡替对方完成整个交易,三层风险一层不少,还叠加了对方到底给不给钱的对手风险。
还有几种说法,换了包装,其实是同一件事:「帮忙刷个流水,一天几百」「兼职收款员,每笔给提成」「你的 C2C 账号借我挂几天单」「帮我做个人脸认证,号是我在用」「高价收闲置银行卡、电话卡」。凡是要动用你的实名、你的卡、你的账号,钱和决定却都在别人手里的,都属于这一类。
怎么拒绝:把「不能」说清楚
拒绝的话术其实很好找,因为你说的是事实:「平台是实名制的,账户借出去出任何问题都算我的,这个真帮不了」「银行卡外借银行查到会封卡,我的工资和房贷都走这张卡」。把拒绝的理由放在规则和银行身上,而不是放在「我不信任你」上,多数熟人都能接受。真因为这个翻脸的关系,你也该重新掂量。
如果对方的需求是正当的(他真想买币、真想开户),正确的帮法是把注册教程发给他,让他用自己的身份、自己的卡、自己的账户完成每一步。授人以渔在这个场景里不是鸡汤,是唯一干净的答案。
如果已经借出去了
如果读到这里才发现自己已经做过,别抱着侥幸等,也别慌着删东西。按这个顺序来:
- 先停下来,不再「帮最后一次」,也别再收对方任何钱,「辛苦费」「补偿」都不要。
- 给开户行打电话说明情况,问清要不要关掉这个账户另开一个(美国司法部的建议里就有这一条),网银和手机银行改密码,网银令牌在别人手里的一并收回。交易所账户改登录密码、重置两步验证,删掉设备管理里不认识的设备和全部 API 密钥,入口见账户安全设置的应急部分;常用的支付 App 也改密码,查一遍登录过的设备。
- 聊天记录和流水全部截图留着,一条都别删:对方怎么找到你、原话怎么说、给你转过多少、让你转出过哪些。以后要说明自己是被利用的,靠的就是这些。
- 发现流进来的钱来路不对、对方失联,或者还在催你继续转,尽快向居住地警方如实说明。美国在联邦调查局的 IC3 网站(complaint.ic3.gov)和联邦贸易委员会的 ReportFraud.ftc.gov 提交;英国在 Report Fraud 网站报案或打 0300 123 2040;加拿大找反欺诈中心(1-888-495-8501);澳大利亚在 ReportCyber 报案(cyber.gov.au/report);新加坡拿不准的先打 ScamShield 热线 1799;香港打防骗易热线 18222;台湾打 165。其他国家找当地警方的报案入口,留好回执编号。
- 银行来核实时照实讲,别临时编「朋友还货款」之类的理由,编的理由一对流水就穿,反而把事情坐实。
这些是止损的动作,替代不了法律意见。已经接到警方、法院或银行反欺诈部门通知的,尽快找执业律师。